
こんな疑問を感じていませんか?
この記事では、家計管理と積み立て投資によって結婚から2年9か月で1,000万円の貯蓄に成功した私たち夫婦の資産状況を公開します。
この記事を読むことで、毎月の資産変動や夫婦の資産形成の考え方のヒントがわかります。
私たち夫婦と一緒に、楽しみながら資産形成を続けていきましょう!
- 9月末の総資産は2,709万円。前月から49万円減り、5か月続いた過去最高の更新がストップ。
- 投資元本は通常どおり14.6万円増加。減った分のほとんどは、含み益の減少。
- 現預金は約3万円の減少でほぼ横ばい。生活防衛資金の目安120万円程度はキープ。
はじめに
ひつじさんちについて
2020年11月、27歳で結婚。東京への引っ越し、結婚式、2度のヨーロッパ旅行などイベントを楽しみながら、資産形成に取り組んできました。結婚式や引っ越しで、一時は預金残高が4万円に。少しずつ資産を増やし、結婚から2年9ヶ月で1,000万円の貯蓄に成功。今後も、人生を楽しむための資産形成に励みます!!
わが家の毎月の資産状況の詳細は、「ひつじさんちの毎月の資産状況」をご覧ください。9月の家計簿は、「【2026年9月】二人暮らし夫婦の家計簿|外食6,900円、予算は長い目で考える」でまとめています。
家計管理の方法
夫婦で資産形成を進めるうえで、支出や貯蓄状況を把握しやすくすることが重要です。わが家では、以下の方法で管理し、無理なく続けられる仕組みを作っています。
- 集計期間は毎月1日~末日とし、1か月単位で収支を把握
- 夫婦の共有資産と、各自の個人資産は分けて管理
- 各自の収入の80%を共有資産に入金、残りは個人資産
- 家計簿アプリ『
 マネーフォワード』とExcelを併用
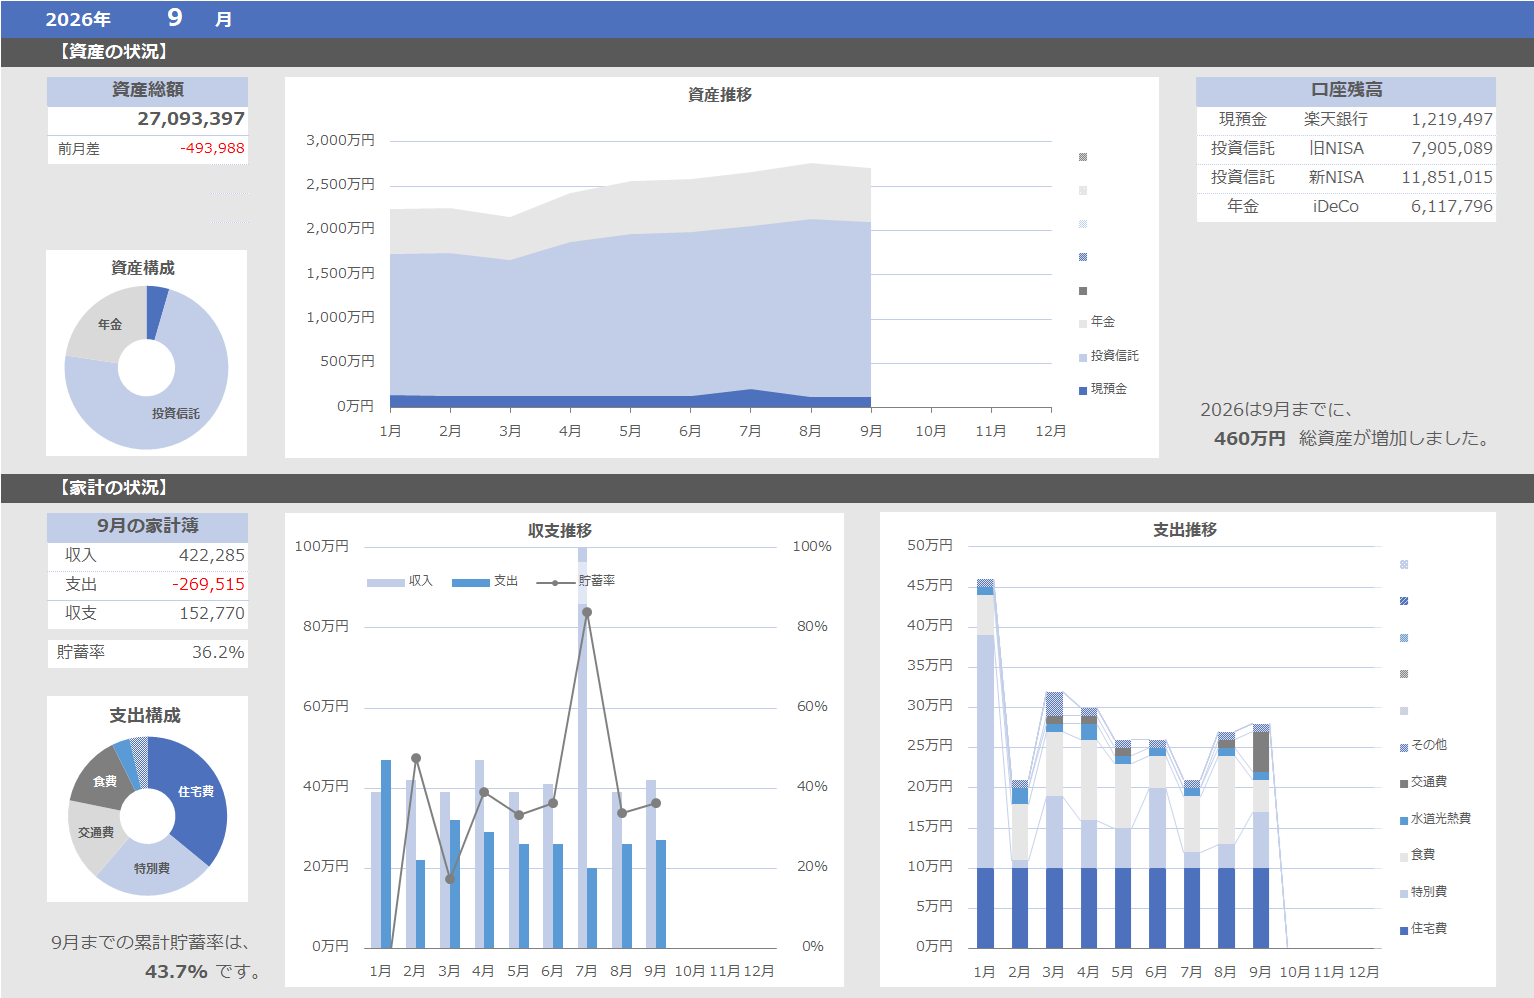
このグラフはわが家の「見える化」ファイルで作成しています。詳細は「エクセルで資産と家計を『見える化』|共働き夫婦が3年で1000万円を貯めたファイルを紹介」をご覧ください。
9月の資産管理のポイント
総資産が減った月は、元本と含み益に分けて減少の中身を見る
9月末の総資産は2,709万円。前月の2,759万円から49万円減り、4月から5か月続いた過去最高の更新はここで止まりました。前月より減ったのは3月以来です。
減った49万円を分けてみると、投資元本は1,471万円から1,485万円へ14.6万円増えた一方、含み益は約61万円減って1,102万円になりました。現預金は約3万円の減少で、ほぼ横ばいです。総資産の減少は、ほとんどが含み益の減少によるものでした。
8月は通常の月額に100万円を上乗せして投資しましたが、9月は通常の月額(新NISA10万円+iDeCo4.6万円)に戻りました。1年前の2025年9月末と比べると、総資産は745万円増えています。
今回の下落は「まあまあ下がったな」くらいで、あまり気にしていません。毎月上がるとも思っていないので、下がる月があってもいいと考えています。減った月も、元本と含み益に分けてみると、何が動いたのかが分かります。
こうして資産の動きに一喜一憂せず数字で振り返れるのは、資産と家計を『見える化』しているからです。わが家が実際に使っている『見える化』ファイルの詳細は、販売ページでご覧いただけます。
9月末時点の資産状況です。
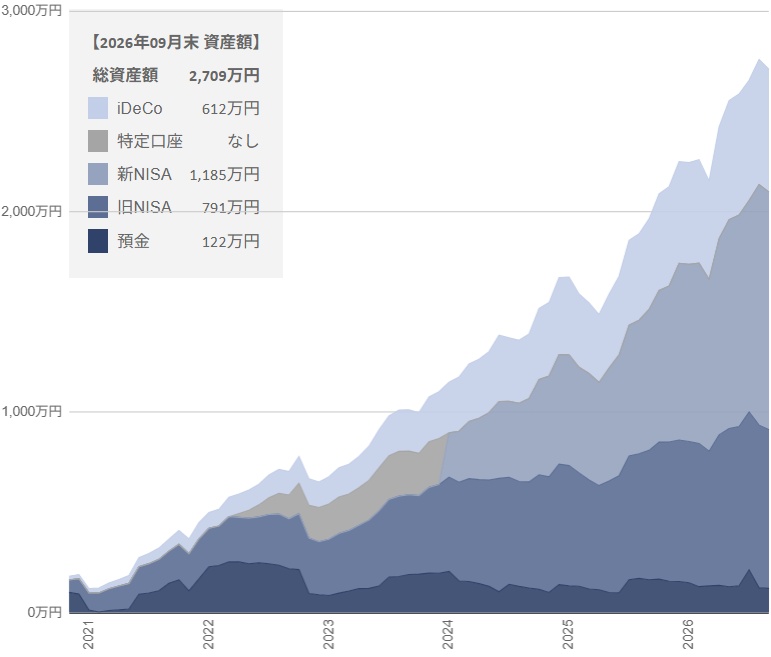
総資産:2,709万円
<総資産> 2,709万円 = <預金> 122万円 + <投資> 2,587万円
9月末のわが家の総資産は、2,709万円でした。そのうち5%を預金に、95%を投資に配分しています。
わが家では、基本的に生活費の6カ月分である120万円以上を預金として確保し、それ以外は投資に回しています。大きな出費の予定がないため、資産のほとんどを投資に配分している状態です。
資産のうちどれだけ投資に回すかは、経済的な状況や年齢、リスク許容度によって異なります。わが家は、リスクに対する許容度が高いことから、生活防衛資金以外はほぼすべて投資に回しています。


生活防衛資金とは、失業や自然災害、突然の医療費、車の修理など、いざというときに生活に困らないように、投資に回さずに預金など手元に置いておく資金のことです。一般に、生活費の3ヶ月分~2年分が目安と言われています。
続いて、先月末からの資産推移です。
前月差:ー49万円(ー2%)
9月末時点の総資産額は2,709万円で、先月から49万円減少しました。
- 預金:125万円 → 122万円(ー3万円)
- 投資:2,634万円 → 2,587万円(ー47万円)
8月まで5か月連続で過去最高を更新してきましたが、9月は49万円減少し、更新が止まりました。それでも総資産2,709万円は、8月に次ぐ過去2番目の水準です。
預金:ー3万円(ー2%)
<8月末> 125万円 → <9月末> 122万円
先月末時点からの預金の動きは、以下のとおりです。
- 収入:+42万円
- 支出:ー30万円
- 投資:ー15万円
現預金は前月の125万円から122万円へ、約3万円減少しました。生活防衛資金として確保している120万円程度は上回っています。
投資:ー47万円(ー2%)
投資の評価額は、8月末からー47万円。
<8月末> 2,634万円 → <9月末> 2,587万円
- 入金額: 15万円
- 含み益:ー61万円
9月の投資入金は合計14.6万円(新NISA10万円+iDeCo4.6万円)。投資資産全体では前月から47万円減り、含み益は約61万円減りました。
- つみたてNISA:ー21万円(入金なし、含み益ー21万円)
- NISA:ー15万円(入金+10万円、含み益ー25万円)
- iDeCo:ー11万円(入金+5万円、含み益ー16万円)
投資の状況
わが家では長期投資を目的として、主に投資信託を保有しています。主な投資先は、外国株式のインデックスファンドです。
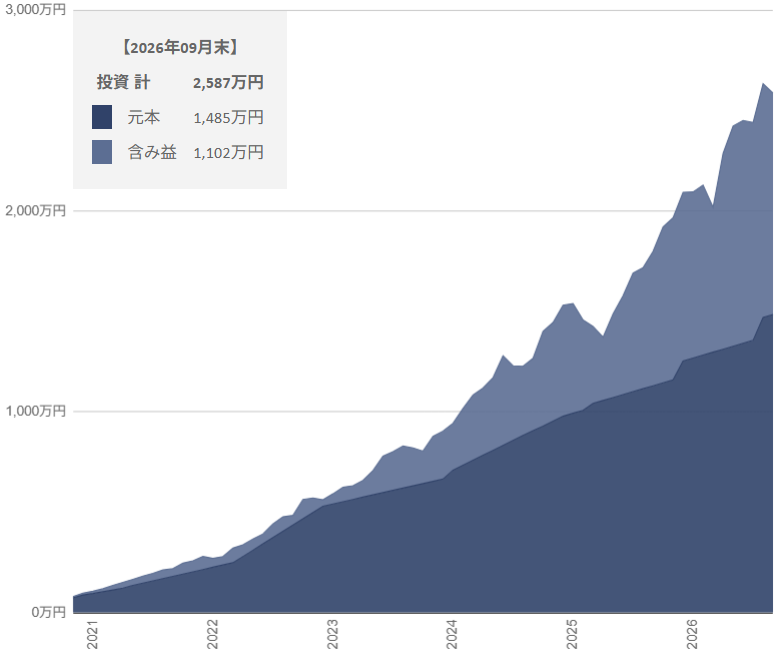
私たち夫婦が結婚してから、各年末時点の投資成績は表のとおり。
| 月 | 元 本 | 評価額 | 前年差 | 評価損益率 |
|---|---|---|---|---|
| 2020年末 | 89万円 | 98万円 | – | +10% |
| 2021年末 | 215万円 | 280万円 | +182万円 | +30% |
| 2022年末 | 531万円 | 562万円 | +282万円 | +6% |
| 2023年末 | 666万円 | 905万円 | +343万円 | +36% |
| 2024年末 | 979万円 | 1,531万円 | +626万円 | +56% |
| 2025年末 | 1,254万円 | 2,093万円 | +562万円 | +67% |
| 2026年9月末 | 1,485万円 | 2,587万円 | +494万円 | +74% |
9月末の投資評価額は、2,587万円でした。1,485万円の元本に対し評価額は2,587万円、1,102万円の含み益が出ています。
つみたてNISA:791万円(前月ー21万円)
元本311万円に対し評価額791万円。9月の評価額は前月から21万円減りましたが、含み益は480万円あります。
<8月末> 811万円 → <9月末> 791万円
- 入金額:__0万円
- 含み益:ー21万円
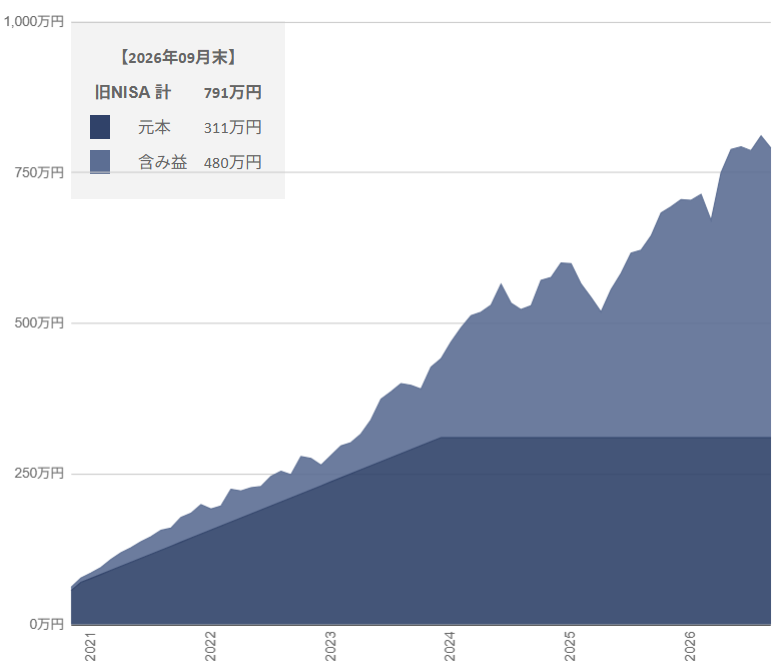
「前月差」は前の月からの評価額の差です。追加の投資はないため、含み益が月にどれぐらい変動しているかを表しています。
NISA:1,185万円(前月ー15万円)
- 入金額:_10万円
- 含み益:ー25万円
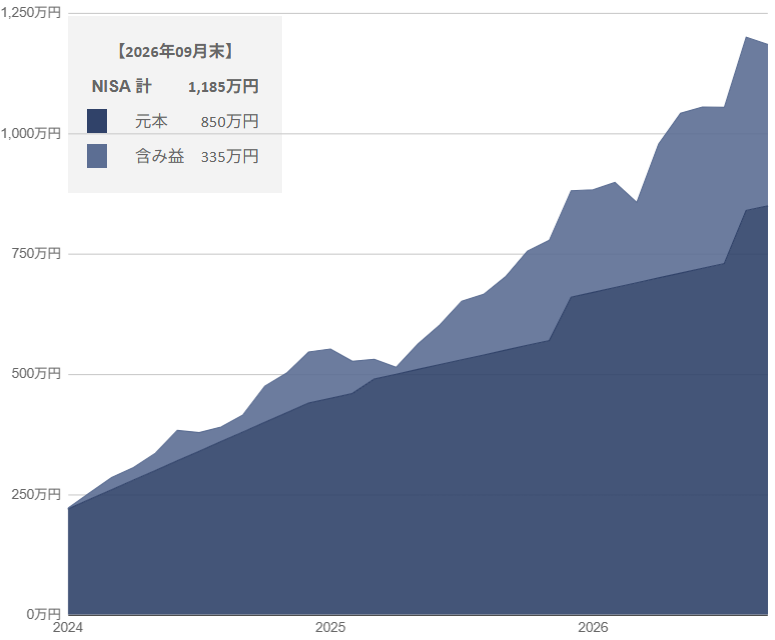
新NISAには、「つみたて投資枠」と「成長投資枠」というふたつの枠が用意されています。わが家では、つみたて投資枠で毎月10万円(5万円×2人分)を投資し、成長投資枠は株価が下落したタイミングでスポット投資しています。
上の表は、「つみたて投資枠」の成績。毎月10万円のつみたてを継続。9月末の評価額は623万円で、損益率は前月の+42%から+38%に下がりました。
一方、下の表は「成長投資枠」の成績。9月末の成長投資枠の元本は8月と同じ400万円。評価額は562万円で、損益率は前月の+44%から+41%になりました。
iDeCo:612万円(前月ー11万円)
iDeCoの評価額は、8月末からー11万円。
<8月末> 623万円 → <9月末> 612万円
- 入金額:_05万円
- 含み益:ー16万円
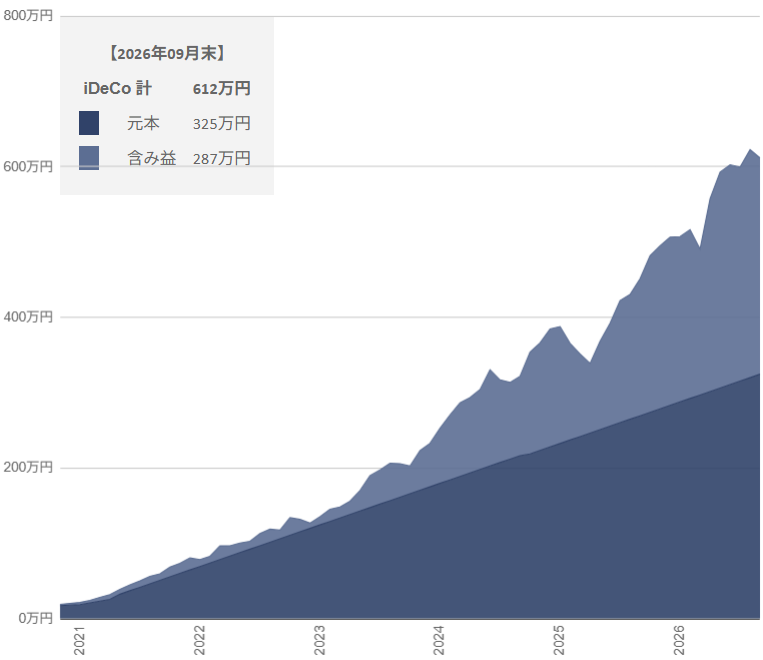
「前月差」は前の月からの評価額の差を示しており、毎月の入金(およそ5万円)も含まれています。
毎月のつみたてを継続中。9月末の評価額は612万円で、前月から11万円減少しました。
まとめ
この記事では、2026年9月末時点のわが家の資産状況を振り返りました。
総資産が減った月でも、元本と含み益に分けてみると、投資元本は増えた一方、含み益がそれ以上に減ったことが分かります。増えた月も減った月も、同じように中身を分けて見ていきます。
本記事を参考に、あなたの家計や資産の状況も見直してみてください!
下がる月があってもいいかな、くらいで見ています。
家計と資産の状況は、『見える化』しておくことが大事。家計簿や口座の残高の数字だけでは、なかなか状況が把握できません。私たち夫婦が活用している家計と資産を『見える化』するためのExcelファイルで、一緒に資産形成に取り組みませんか?
私たちが実際に使っているExcelファイルの詳細は、「エクセルで資産と家計を『見える化』|共働き夫婦が3年で1000万円を貯めたファイルを紹介」をご覧ください。
(2025年3月追記)Googleスプレッドシート版の「見える化」ファイルを作成しました!
Excel不要で、あなたの資産と家計を「見える化」!
など、家計・資産管理などについてのご質問やご相談は、X(旧Twitter)にてお気軽にご連絡(リポスト・DMなど)ください!
▶ 家計・資産管理について、無料で質問・相談してみる|@hituji_kakeibo
DMで、「相談希望」と送ってね~
家計の質問や相談など、お気軽にどうぞ!
以上、最後までお読みいただきありがとうございました。ひつじさんちの家計簿、みなさまの参考になればうれしいです。
コメント