
こんな疑問を感じていませんか?
この記事では、家計管理と積み立て投資によって結婚から2年9か月で1,000万円の貯蓄に成功した私たち夫婦の資産状況を公開します。
この記事を読むことで、毎月の資産変動や夫婦の資産形成の考え方のヒントがわかります。
私たち夫婦と一緒に、楽しみながら資産形成を続けていきましょう!
- 10月末の総資産は2,744万円。前月から35万円増え、2か月ぶりの増加。過去最高の8月末まではあと約15万円。
- 投資資産は、つみたての元本14.6万円と含み益23.7万円で約38万円増え、現預金は約3.5万円減りました。含み益は9月に減った分の約4割が戻っています。
- 現預金は118万円で、生活防衛資金の目安120万円程度をわずかに下回る水準です。
はじめに
ひつじさんちについて
2020年11月、27歳で結婚。東京への引っ越し、結婚式、2度のヨーロッパ旅行などイベントを楽しみながら、資産形成に取り組んできました。結婚式や引っ越しで、一時は預金残高が4万円に。少しずつ資産を増やし、結婚から2年9ヶ月で1,000万円の貯蓄に成功。今後も、人生を楽しむための資産形成に励みます!!
わが家の毎月の資産状況の詳細は、「ひつじさんちの毎月の資産状況」をご覧ください。10月の家計簿は、「【2026年10月】二人暮らし夫婦の家計簿|外食が年間予算超え、でも家計全体で見る」でまとめています。
家計管理の方法
夫婦で資産形成を進めるうえで、支出や貯蓄状況を把握しやすくすることが重要です。わが家では、以下の方法で管理し、無理なく続けられる仕組みを作っています。
- 集計期間は毎月1日~末日とし、1か月単位で収支を把握
- 夫婦の共有資産と、各自の個人資産は分けて管理
- 各自の収入の80%を共有資産に入金、残りは個人資産
- 家計簿アプリ『
 マネーフォワード』とExcelを併用
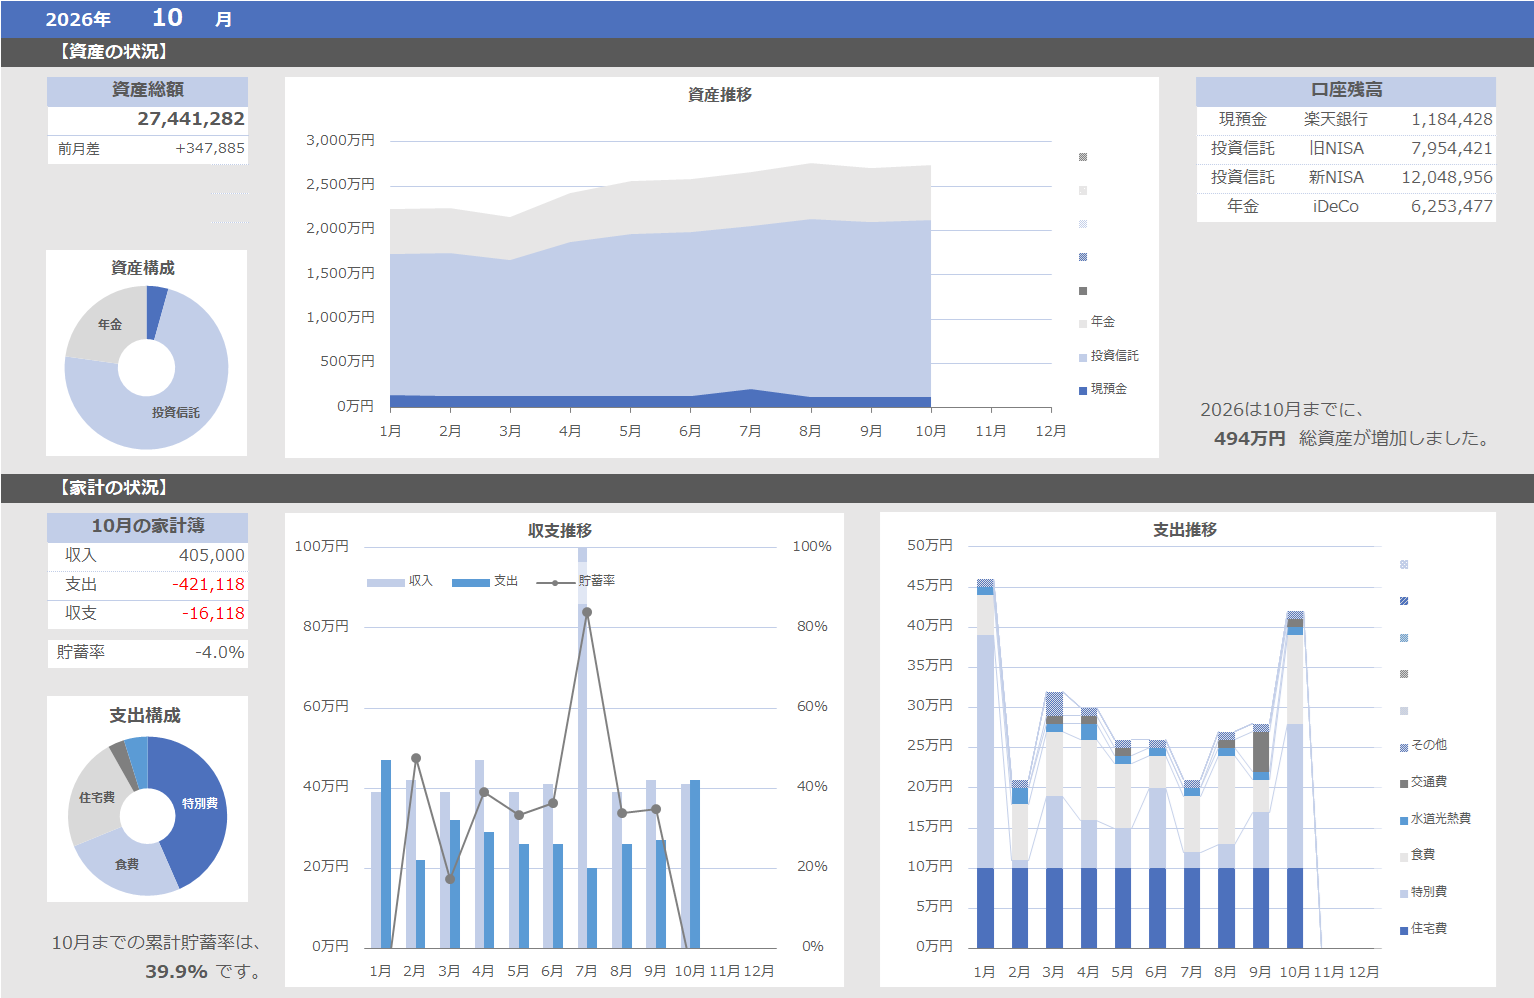
このグラフはわが家の「見える化」ファイルで作成しています。詳細は「エクセルで資産と家計を『見える化』|共働き夫婦が3年で1000万円を貯めたファイルを紹介」をご覧ください。
10月の資産管理のポイント

増えた月も、元本と含み益に分けて増加の中身を見る
10月末の総資産は2,744万円。前月の2,709万円から35万円増え、2か月ぶりの増加になりました。過去最高だった8月末の2,759万円までは、あと約15万円です。
増えた35万円を分けてみると、投資元本は1,485万円から1,500万円へ14.6万円増え、含み益は約23.7万円増えて1,126万円になりました。現預金は約3.5万円の減少です。元本の14.6万円は自分で入れたお金なので、運用で増えた分は含み益の23.7万円のほうです。
8月からの3か月で並べると、元本の増え方は8月が114.6万円(通常の14.6万円に、成長投資枠への一括投資100万円を加えた月)、9月と10月は通常の14.6万円でした。含み益は8月末1,164万円から9月末1,102万円へ約61万円減り、10月末は1,126万円まで約24万円戻っています。9月・10月は元本の増え方が同じなので、総資産の増減の違いは主に含み益の動きから来ています。
口座ごとの損益率は、新NISAのつみたて投資枠が+39%、成長投資枠が+42%、旧NISAが+156%。1年前の2025年10月末と比べると、総資産は655万円増えています。月ごとの上下だけでなく、元本がどれだけ積み上がったかも合わせて見ていきます。
こうして資産の動きに一喜一憂せず数字で振り返れるのは、資産と家計を『見える化』しているからです。わが家が実際に使っている『見える化』ファイルの詳細は、販売ページでご覧いただけます。
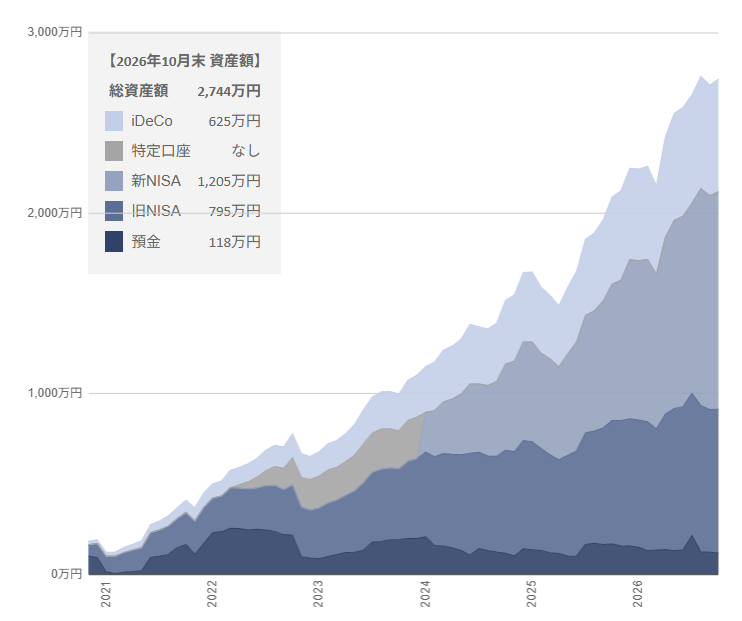
10月末時点の資産状況です。
総資産:2,744万円
<総資産> 2,744万円 = <預金> 118万円 + <投資> 2,626万円
10月末のわが家の総資産は、2,744万円でした。そのうち4%を預金に、96%を投資に配分しています。
わが家では、基本的に生活費の6カ月分である120万円以上を預金として確保し、それ以外は投資に回しています。大きな出費の予定がないため、資産のほとんどを投資に配分している状態です。
資産のうちどれだけ投資に回すかは、経済的な状況や年齢、リスク許容度によって異なります。わが家は、リスクに対する許容度が高いことから、生活防衛資金以外はほぼすべて投資に回しています。
生活防衛資金とは、失業や自然災害、突然の医療費、車の修理など、いざというときに生活に困らないように、投資に回さずに預金など手元に置いておく資金のことです。一般に、生活費の3ヶ月分~2年分が目安と言われています。
続いて、先月末からの資産推移です。
前月差:+35万円(+1%)
10月末時点の総資産額は2,744万円で、先月から35万円増加しました。
- 預金:122万円 → 118万円(ー4万円)
- 投資:2,587万円 → 2,626万円(+39万円)
9月は49万円減りましたが、10月は35万円増えて2,744万円になりました。8月末の過去最高2,759万円に次ぐ、過去2番目の水準です。
預金:ー4万円(ー3%)
<9月末> 122万円 → <10月末> 118万円
先月末時点からの預金の動きは、以下のとおりです。
- 収入:+40万円
- 支出:ー29万円
- 投資:ー15万円
現預金は前月の122万円から118万円へ、約3.5万円減少しました。生活防衛資金の目安としている120万円程度を、わずかに下回る水準です。
投資:+39万円(+1%)
投資の評価額は、9月末から+39万円。
<9月末> 2,587万円 → <10月末> 2,626万円
- 入金額: 15万円
- 含み益:+24万円
10月の投資入金は合計14.6万円(新NISA10万円+iDeCo4.6万円)。投資資産全体では前月から39万円増え、含み益は約24万円増えました。
- つみたてNISA:+5万円(入金なし、含み益+5万円)
- NISA:+20万円(入金+10万円、含み益+10万円)
- iDeCo:+14万円(入金+5万円、含み益+9万円)
投資の状況
わが家では長期投資を目的として、主に投資信託を保有しています。主な投資先は、外国株式のインデックスファンドです。
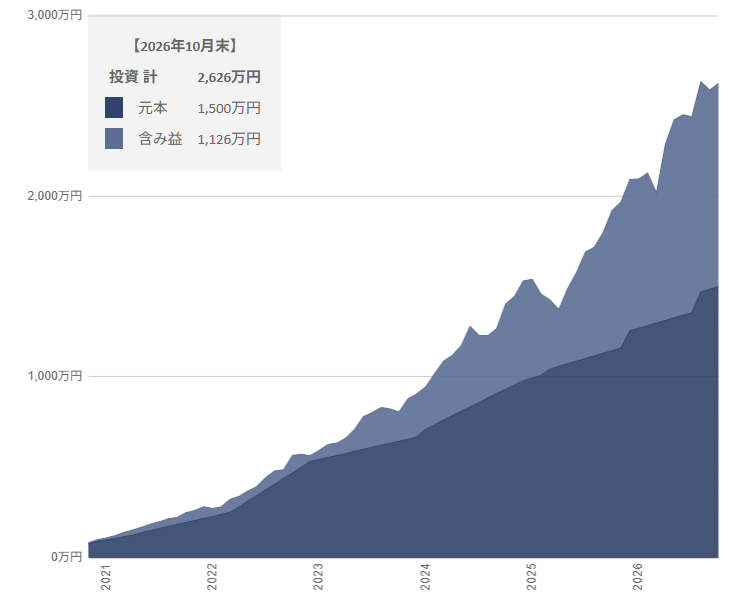
私たち夫婦が結婚してから、各年末時点の投資成績は表のとおり。
| 月 | 元 本 | 評価額 | 前年差 | 評価損益率 |
|---|---|---|---|---|
| 2020年末 | 89万円 | 98万円 | – | +10% |
| 2021年末 | 215万円 | 280万円 | +182万円 | +30% |
| 2022年末 | 531万円 | 562万円 | +282万円 | +6% |
| 2023年末 | 666万円 | 905万円 | +343万円 | +36% |
| 2024年末 | 979万円 | 1,531万円 | +626万円 | +56% |
| 2025年末 | 1,254万円 | 2,093万円 | +562万円 | +67% |
| 2026年10月末 | 1,500万円 | 2,626万円 | +532万円 | +75% |
10月末の投資評価額は、2,626万円(9月+39万円)でした。1,500万円の元本に対し評価額は2,626万円、1,126万円の含み益が出ています。
つみたてNISA:795万円(前月+5万円)
元本311万円に対し評価額795万円。10月の評価額は前月から5万円増え、含み益は485万円です。
<9月末> 791万円 → <10月末> 795万円
- 入金額:0万円
- 含み益:+5万円
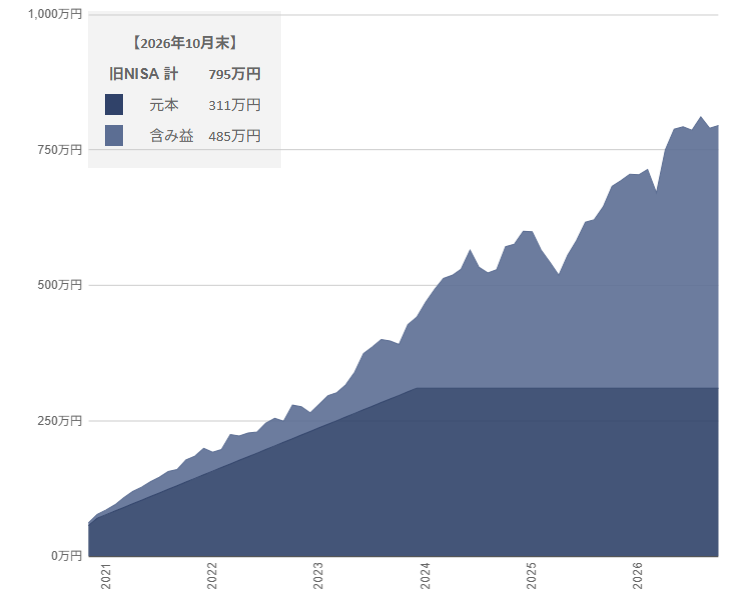
「前月差」は前の月からの評価額の差です。追加の投資はないため、含み益が月にどれぐらい変動しているかを表しています。
NISA:1,205万円(前月+20万円)
- 入金額:10万円
- 含み益:+10万円
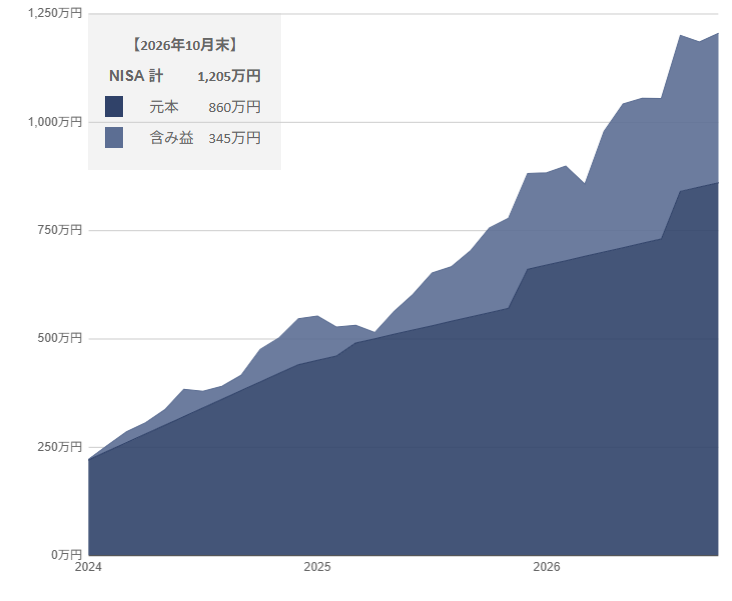
新NISAには、「つみたて投資枠」と「成長投資枠」というふたつの枠が用意されています。わが家では、つみたて投資枠で毎月10万円(5万円×2人分)を投資し、成長投資枠は株価が下落したタイミングでスポット投資しています。
上の表は、「つみたて投資枠」の成績。毎月10万円のつみたてを継続。10月末の評価額は638万円で、損益率は前月の+38%から+39%になりました。
一方、下の表は「成長投資枠」の成績。10月末の成長投資枠の元本は8月から変わらず400万円。評価額は567万円で、損益率は前月の+41%から+42%になりました。
iDeCo:625万円(前月+14万円)
iDeCoの評価額は、9月末から+14万円。
<9月末> 612万円 → <10月末> 625万円
- 入金額:5万円
- 含み益:+9万円
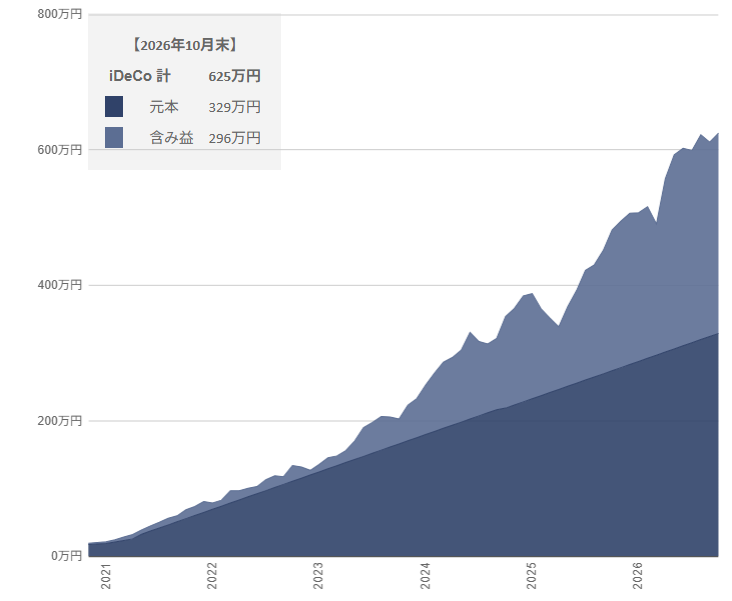
「前月差」は前の月からの評価額の差を示しており、毎月の入金(およそ5万円)も含まれています。
毎月のつみたてを継続中。10月末の評価額は625万円で、前月から14万円増えました。
まとめ
この記事では、2026年10月末時点のわが家の資産状況を振り返りました。
総資産が増えた月も、元本と含み益に分けてみると、自分で入れたお金と運用で増えた分の内訳が分かります。月ごとの上下に加えて、元本の積み上がりも合わせて見ていきます。
本記事を参考に、あなたの家計や資産の状況も見直してみてください!
11月末はどうなるかなー
家計と資産の状況は、『見える化』しておくことが大事。家計簿や口座の残高の数字だけでは、なかなか状況が把握できません。私たち夫婦が活用している家計と資産を『見える化』するためのExcelファイルで、一緒に資産形成に取り組みませんか?
私たちが実際に使っているExcelファイルの詳細は、「エクセルで資産と家計を『見える化』|共働き夫婦が3年で1000万円を貯めたファイルを紹介」をご覧ください。
(2025年3月追記)Googleスプレッドシート版の「見える化」ファイルを作成しました!
Excel不要で、あなたの資産と家計を「見える化」!
など、家計・資産管理などについてのご質問やご相談は、X(旧Twitter)にてお気軽にご連絡(リポスト・DMなど)ください!
▶ 家計・資産管理について、無料で質問・相談してみる|@hituji_kakeibo
DMで、「相談希望」と送ってね~
家計の質問や相談など、お気軽にどうぞ!
以上、最後までお読みいただきありがとうございました。ひつじさんちの家計簿、みなさまの参考になればうれしいです。
コメント